ციფრული ფინანსების ევოლუცია: როგორ ცვლის ელექტრონული საფულე ყოველდღიურ ანგარიშსწორებას
ფინანსურ სექტორში მიმდინარე ტექნოლოგიურმა ცვლილებებმა ფუნდამენტურად შეცვალა საზოგადოების დამოკიდებულება ფულის მართვისა და ყოველდღიური ტრანზაქციების მიმართ. თუ რამდენიმე ათწლეულის წინ ანგარიშსწორების ერთადერთ საიმედო საშუალებად ნაღდი ფული ითვლებოდა, ხოლო მოგვიანებით პლასტიკურმა ბარათებმა დაიკავა წამყვანი პოზიციები, დღეს ფინანსური ტექნოლოგიები სრულიად ახალ საფეხურზე გადადის. მომხმარებლები სულ უფრო მეტად ითხოვენ მოქნილობას, სისწრაფესა და ისეთ გადაწყვეტილებებს, რომლებიც ტრადიციულ საბანკო სისტემებთან დაკავშირებულ ბიუროკრატიულ ბარიერებს მინიმუმამდე ამცირებს.
ამ გლობალური ტრანსფორმაციის ცენტრში დგას ინოვაციური ციფრული ინსტრუმენტები. ფინანსურ სექტორში მზარდი პოპულარობით სარგებლობს ელექტრონული საფულე, რომელიც წარმოადგენს ეფექტურ და მრავალფუნქციურ ხიდს ტრადიციულ საბანკო მომსახურებასა და თანამედროვე ციფრულ მოთხოვნებს შორის. ეს ტექნოლოგია მომხმარებელს აძლევს საშუალებას, თავი დააღწიოს ფიზიკურ მატარებლებს და ფინანსური ოპერაციები მობილური მოწყობილობის ან ინტერნეტბრაუზერის საშუალებით შეასრულოს.
წინამდებარე სტატიაში დეტალურად განვიხილავთ, თუ როგორ ფუნქციონირებს ეს მექანიზმი, რატომ გახდა ის თანამედროვე ფინანსური ინფრასტრუქტურის განუყოფელი ნაწილი, რა როლს ასრულებს უსაფრთხოების თანამედროვე სტანდარტები და როგორ უწყობს ხელს ტრადიციული და ციფრული აქტივების ერთობლივ მართვას.
რა არის ელექტრონული საფულე და როგორ მუშაობს ის?
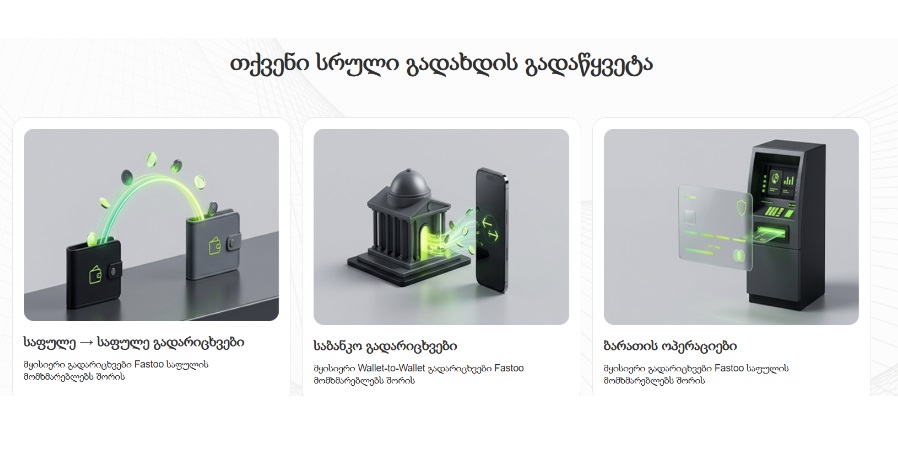
არსებითად, ეს არის პროგრამული უზრუნველყოფა ან ონლაინ პლატფორმა, რომელიც მომხმარებლის ფინანსურ მონაცემებს, საბანკო ბარათებსა და სხვადასხვა ტიპის ციფრულ აქტივებს ერთ უსაფრთხო სივრცეში აერთიანებს. განსხვავებით სტანდარტული საბანკო ანგარიშისგან, სადაც ტრანზაქციების დამუშავება ხშირად რამდენიმე შუალედურ საკლირინგო ცენტრს გაივლის, ციფრული ინსტრუმენტები ოპერაციების შესრულებას პირდაპირი, ოპტიმიზებული არხებით უზრუნველყოფს.
სისტემის მუშაობის პრინციპი ეფუძნება მონაცემთა მყისიერ დამუშავებასა და უსაფრთხო პროტოკოლებს. მომხმარებელს შეუძლია პლატფორმას მიაბას საკუთარი საბანკო ანგარიშები თუ ბარათები, შეინახოს როგორც ეროვნული, ისე უცხოური ვალუტა და შეასრულოს გადარიცხვები წამების განმავლობაში, ნებისმიერ დროსა და ადგილას.
ტექნოლოგიური საფუძველი და მონაცემთა უსაფრთხო გადაცემა
ტექნოლოგიური თვალსაზრისით, თანამედროვე პლატფორმები აქტიურად იყენებენ ტოკენიზაციის მეთოდს. ეს არის პროცესი, რომლის დროსაც მომხმარებლის რეალური საბანკო მონაცემები ან ბარათის ნომერი იცვლება უნიკალური ციფრული იდენტიფიკატორით (ტოკენით). ტრანზაქციის განხორციელებისას მიმღებ მხარეს გადაეცემა მხოლოდ ეს ტოკენი და არა სენსიტიური ფინანსური ინფორმაცია.
ეს მიდგომა მნიშვნელოვნად ამცირებს მონაცემთა გაჟონვისა თუ თაღლითური ოპერაციების რისკს. გარდა ამისა, პროგრამული ინტერფეისების (API) მეშვეობით, პლატფორმები იოლად ინტეგრირდება სხვადასხვა ონლაინ მაღაზიებსა და სერვისებთან, რაც გადახდის პროცესს მაქსიმალურად შეუფერხებელსა და სწრაფს ხდის.
ონლაინ გადახდები და მომხმარებლის ქცევის ტრანსფორმაცია
ელექტრონული კომერციის გლობალურმა ზრდამ პირდაპირი გავლენა იქონია იმაზე, თუ როგორ აღვიქვამთ ყოველდღიურ ყიდვა-გაყიდვის პროცესს. თანამედროვე ონლაინ გადახდები მოითხოვს მაქსიმალურ სიჩქარეს, მოქნილობასა და სიმარტივეს. დღეს მომხმარებელი, რომელიც პროდუქტს ან სერვისს ინტერნეტის მეშვეობით ყიდულობს, აღარ არის განწყობილი გაიაროს ხანგრძლივი რეგისტრაციები ან ყოველ ჯერზე ხელით შეიყვანოს ბარათის მონაცემები.
მომხმარებელთა ქცევაში მომხდარმა ამ ცვლილებამ აიძულა ბიზნესი, გადაეხედა საკუთარი გადახდის სისტემებისთვის. ტრანზაქციის პროცესში ნებისმიერი შეფერხება ან სირთულე ხშირად ნივთის ყიდვაზე უარის თქმით სრულდება. სწორედ ამიტომ, „ერთ დაწკაპუნებით“ გადახდის მოდელები და ინტუიციური ინტერფეისები ინდუსტრიის სტანდარტად იქცა.
გარდა ადგილობრივი სავაჭრო ურთიერთობებისა, ციფრულმა ანგარიშსწორებამ სრულიად შეცვალა საერთაშორისო ვაჭრობისა და ფრილანსერების საქმიანობის დინამიკა. ფიზიკურ პირებსა და მცირე მეწარმეებს მიეცათ შესაძლებლობა, მიიღონ ანაზღაურება მსოფლიოს ნებისმიერი წერტილიდან, ტრადიციული საბანკო გზავნილებისგან განსხვავებით ბევრად დაბალი საკომისიოებითა და მინიმალური დროის დანახარჯით.
ერთიანი ციფრული გარემო: ფინანსური აქტივების ცენტრალიზებული მართვა
თანამედროვე ფინანსურ რეალობაში მომხმარებლებს ხშირად უწევთ რამდენიმე სხვადასხვა ინსტრუმენტის ერთდროულად გამოყენება: ადგილობრივი საბანკო ანგარიშები, საერთაშორისო გადარიცხვის სისტემები, ციფრული ბარათები და კრიპტო აქტივები. ამ რესურსების ცალ-ცალკე მართვა, სხვადასხვა აპლიკაციაში შესვლა და თითოეულ მათგანზე ბალანსის კონტროლი დიდ დროსა და ყურადღებას მოითხოვს.
სწორედ ამ გამოწვევას პასუხობს მრავალფუნქციური პლატფორმების განვითარება, რომლებიც ერთიან ციფრულ გარემოს ქმნიან. როდესაც ყველა ფინანსური ნაკადი ერთ სივრცეშია მოქცეული, პირადი თუ ბიზნესბიუჯეტის დაგეგმვა და ხარჯების გაკონტროლება ბევრად ეფექტიანი ხდება.
მაგალითად, როდესაც საქმე ეხება სხვადასხვა ტიპის ტრანზაქციების ეფექტიან მართვას, მრავალფუნქციური ელექტრონული საფულე მომხმარებელს აძლევს შესაძლებლობას, ერთ პლატფორმაზე აკონტროლოს საკუთარი ბალანსი, განახორციელოს ვალუტის გაცვლა და თვალი ადევნოს ტრანზაქციების ისტორიას რეალურ დროში. ეს არა მხოლოდ ზოგავს ძვირფას დროს, არამედ ამცირებს შეცდომების დაშვების ალბათობასაც, რაც ხშირად ახლავს თან სხვადასხვა პლატფორმას შორის თანხების გადარიცხვას.
უსაფრთხოების სტანდარტები ციფრულ ტრანზაქციებში
ციფრული ფინანსების სექტორში მომხმარებლის ნდობის მოპოვებისა და შენარჩუნების მთავარი საფუძველი უსაფრთხოების მაღალი სტანდარტებია. ვინაიდან ფინანსური ოპერაციები ვირტუალურ სივრცეში ხორციელდება, პლატფორმების დეველოპერები და ფინანსური ტექნოლოგიების კომპანიები უზარმაზარ რესურსს დებენ მონაცემთა დაცვის თანამედროვე მექანიზმების დანერგვაში.
თანამედროვე სერვისები იყენებენ მრავალდონიან უსაფრთხოების არქიტექტურას, რომელიც მოიცავს რამდენიმე კრიტიკულად მნიშვნელოვან კომპონენტს:
- ორფაქტორიანი ავთენტიფიკაცია (2FA): ეს მექანიზმი უზრუნველყოფს, რომ ანგარიშზე წვდომა შეუძლებელი იყოს მხოლოდ პაროლის ცოდნის შემთხვევაში. მომხმარებელმა წვდომა უნდა დაადასტუროს დამატებითი კოდით, რომელიც მობილურ მოწყობილობაზე ან ელექტრონულ ფოსტაზე იგზავნება.
- ბიომეტრიული დაცვა: თითის ანაბეჭდისა და სახის ცნობის (Face ID) ტექნოლოგიების გამოყენება მობილურ აპლიკაციებში ავტორიზაციასა და ტრანზაქციების დადასტურებას კიდევ უფრო უსაფრთხოს ხდის.
- მონაცემთა შიფრაცია (Encryption): სენსიტიური ფინანსური მონაცემები იშიფრება საერთაშორისო სტანდარტების შესაბამისად (მაგალითად, AES-256), რაც გამორიცხავს მათ წაკითხვას მესამე პირების მიერ მონაცემთა გადაცემის პროცესში.
- PCI-DSS შესაბამისობა: ბარათებით გადახდის უსაფრთხოების საერთაშორისო სტანდარტებთან შესაბამისობა გარანტიას იძლევა, რომ პლატფორმა იცავს ბარათის მფლობელის მონაცემებს.
- ავტომატიზებული მონიტორინგი: ხელოვნურ ინტელექტზე დაფუძნებული ალგორითმები რეალურ დროში აანალიზებენ ტრანზაქციების შაბლონებს და უჩვეულო ან საეჭვო აქტივობის დაფიქსირებისთანავე დროებით ბლოკავენ ოპერაციას.
მიუხედავად ტექნოლოგიური პროგრესისა და დაცვის მაღალი დონისა, მნიშვნელოვანია თვითონ მომხმარებლის პასუხისმგებლობაც. პირადი მონაცემების კონფიდანციალურობის დაცვა, ფიშინგური ბმულებისგან თავის არიდება და რთული პაროლების გამოყენება აუცილებელი პირობაა ციფრული ფინანსური უსაფრთხოებისთვის.
ტრადიციული ფინანსები და კრიპტოაქტივები: თანაარსებობის მოდელი
ბოლო წლებში მკაფიოდ გამოიკვეთა ტრადიციული ფიატური ვალუტებისა (ლარი, დოლარი, ევრო) და ციფრული აქტივების ინტეგრაციის ტენდენცია. კრიპტოვალუტები, რომლებიც თავდაპირველად ექსპერიმენტულ ტექნოლოგიად ან მხოლოდ საინვესტიციო აქტივად აღიქმებოდა, თანდათან ყოველდღიური ანგარიშსწორებისა და გლობალური ეკონომიკის განუყოფელ ნაწილად ყალიბდება.
ამ ორ ფინანსურ სამყაროს შორის ეფექტიანი კომუნიკაციისთვის საჭირო გახდა ისეთი ჰიბრიდული სერვისების შექმნა, რომლებიც ორივე ტიპის აქტივს თანაბარი სიმარტივით ემსახურება. მომხმარებელს სურს, ჰქონდეს შესაძლებლობა, საჭიროებისამებრ გამოიყენოს როგორც სტანდარტული ვალუტა, ისე ციფრული აქტივები, რთული და გაუგებარი პროცედურების გარეშე.
ტრადიციული ფინანსებისა და კრიპტოაქტივების თანაარსებობა ქმნის ახალ შესაძლებლობებს: ის აფართოებს საზღვრებს მიკროგადახდებისთვის, ამცირებს ტრანსსაზღვრული ოპერაციების დროს და მომხმარებელს აძლევს ალტერნატივას, თავად აირჩიოს, რომელი აქტივით სურს კონკრეტული ტრანზაქციის განხორციელება.
რა არის კრიპტოვალუტის კონვერტაცია და როდის არის ის საჭირო?
ამ ინტეგრირებულ ფინანსურ გარემოში განსაკუთრებულ მნიშვნელობას იძენს აქტივების სწრაფი და შეუფერხებელი გაცვლა. კრიპტოვალუტის კონვერტაცია გულისხმობს ერთი ციფრული აქტივის მეორედ გარდაქმნას, ან ციფრული ვალუტის ფიატურ თანხაში (და პირიქით) გადაყვანას მიმდინარე საბაზრო კურსით.
მომხმარებლებს ეს პროცესი რამდენიმე ძირითად შემთხვევაში სჭირდებათ:
- ბაზრის მერყეობისგან (ვოლატილობა) დაცვა: კრიპტობაზრისთვის დამახასიათებელია ფასების სწრაფი ცვლილება. როდესაც მომხმარებელს სურს მოგების დაფიქსირება ან აქტივების ღირებულების შენარჩუნება, მას შეუძლია კრიპტოვალუტა სწრაფად გადაიყვანოს სტაბილურ ციფრულ აქტივში (სტეიბლკოინში) ან ტრადიციულ ფიატურ ვალუტაში.
- ლიკვიდურობის უზრუნველყოფა ყოველდღიურ ხარჯებში: თუ მომხმარებელს აქვს ციფრული აქტივები, მაგრამ სურს პროდუქტის ან სერვისის შეძენა იმ სავაჭრო ობიექტში, რომელიც მხოლოდ ტრადიციულ ვალუტას იღებს, კრიპტოვალუტის კონვერტაცია იძლევა საშუალებას, აქტივი მომენტალურად იქცეს გადახდის რეალურ საშუალებად.
- საერთაშორისო გზავნილების ოპტიმიზაცია: კრიპტოაქტივების გამოყენებით თანხის გაგზავნა ხშირად უფრო სწრაფია. მიმღებს კი შეუძლია მიღებული ციფრული ვალუტა თავის ადგილობრივ ვალუტაში დააკონვერტიროს და ისე გამოიყენოს.
თანამედროვე პლატფორმები ამ პროცესს მაქსიმალურად მარტივსა და ინტუიციურს ხდიან, რათა მომხმარებელს არ დასჭირდეს რთული პროფესიონალური ბირჟების შესწავლა და შეძლოს ოპერაციის შესრულება რამდენიმე წამში.
როგორ ავირჩიოთ საიმედო ციფრული ფინანსური სერვისი?
ბაზარზე არსებული მრავალფეროვნების ფონზე, სწორი და საიმედო პლატფორმის შერჩევა გადამწყვეტი ნაბიჯია. არასწორად შერჩეულმა სერვისმა შესაძლოა გამოიწვიოს მაღალი ფარული ხარჯები, ტრანზაქციების დაყოვნება ან მონაცემთა უსაფრთხოების რისკები. გადაწყვეტილების მიღებისას ყურადღება უნდა მიექცეს რამდენიმე ძირითად კრიტერიუმს:
- ლიცენზირება და რეგულაციებთან შესაბამისობა: პლატფორმა უნდა ოპერირებდეს შესაბამისი კანონმდებლობის ფარგლებში და აკმაყოფილებდეს საერთაშორისო ფინანსურ სტანდარტებს, რაც მომხმარებლის უფლებების დაცვის გარანტიას იძლევა.
- საკომისიოების გამჭვირვალობა: საიმედო პროვაიდერი მკაფიოდ განსაზღვრავს ტრანზაქციის, ვალუტის კონვერტაციისა და თანხის გატანის საკომისიოებს. ფარული გადასახადების არარსებობა პლატფორმის სანდოობის მნიშვნელოვანი ინდიკატორია.
- მხარდაჭერილი აქტივებისა და ვალუტების მრავალფეროვნება: რაც უფრო ფართოა იმ ვალუტებისა და ციფრული აქტივების სია, რომელთა შენახვა, გადარიცხვა და გაცვლაა შესაძლებელი, მით უფრო მოქნილია სერვისი მომხმარებლისთვის.
- მომხმარებელთა მხარდაჭერის სერვისი: ოპერატიული, პროფესიონალური და ხელმისაწვდომი ტექნიკური მხარდაჭერა აუცილებელია, რათა ნებისმიერი გაურკვევლობა თუ ხარვეზი სწრაფად აღმოიფხვრას.
ციფრული გადახდების მომავალი და პერსპექტივები
ფინანსური ტექნოლოგიების სექტორი განვითარების დინამიკურ ფაზაშია და უახლოეს წლებში კიდევ უფრო დიდ ცვლილებებს უნდა ველოდოთ. ექსპერტების პროგნოზით, ღია საბანკო სისტემების (Open Banking) შემდგომი ინტეგრაცია საშუალებას მისცემს სხვადასხვა ფინანსურ ინსტიტუტებსა და ტექნოლოგიურ პლატფორმებს, მომხმარებლის თანხმობით, უსაფრთხოდ გაცვალონ მონაცემები. ეს კიდევ უფრო გაამარტივებს ფინანსური მომსახურების მიღებას.
ამასთანავე, ცენტრალური ბანკების ციფრული ვალუტების (CBDC) ეტაპობრივი დანერგვა და ხელოვნური ინტელექტის ინტეგრაცია პერსონალიზებული ფინანსური ასისტენტების სახით, სრულიად შეცვლის ბიუჯეტირებისა და ინვესტირების პროცესს. ციფრული ინსტრუმენტები გახდება კიდევ უფრო ინტუიციური, უსაფრთხო და ხელმისაწვდომი საზოგადოების ყველა ფენისთვის.
შეგვიძლია დავასკვნათ, რომ ფინანსური ტრანზაქციების ციფრულ ფორმატში გადასვლა არა დროებითი ტენდენცია, არამედ გლობალური ეკონომიკური განვითარების ლოგიკური ეტაპია. თანამედროვე სერვისები, რომლებიც ოპტიმალურად აერთიანებს უსაფრთხოებას, სისწრაფესა და ფუნქციონალურობას, მომხმარებლებს აძლევს სრულ თავისუფლებას საკუთარი ფინანსური რესურსების მართვაში. სწორი პლატფორმის შერჩევითა და უსაფრთხოების საბაზო წესების დაცვით, ციფრული ფინანსების გამოყენება ხდება მარტივი, კომფორტული და ეფექტიანი ყოველდღიურ ცხოვრებაში.